VR大空间体验馆落地商场观察:选址逻辑与运营模式
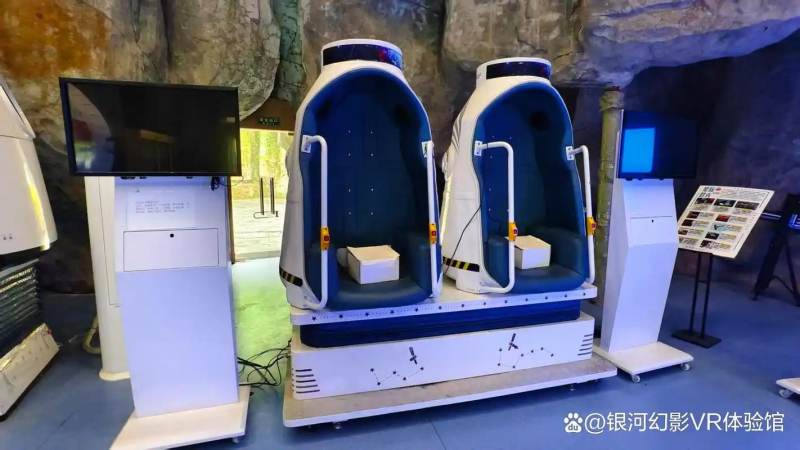
商场里的VR大空间体验馆正在从零星试点变成一种被反复讨论的业态。过去商场负一层或顶层常见的传统电玩城、淘气堡,如今不少位置被挂着VR招牌的大空间体验馆替代。这种变化背后,既有VR硬件成本下降和内容生态逐渐丰富的原因,也反映出商场对体验式消费的迫切需求。但落地一家VR大空间体验馆远不是租个铺位、摆几台头显那么简单,从选址逻辑到运营模式,每一个环节都藏着容易被低估的门槛。
商场引进VR大空间体验馆的核心诉求,往往不是直接租金收益,而是延长顾客停留时间。传统零售业态的顾客停留时间有限,而VR大空间体验一局通常需要十几分钟到半小时,加上等候、换装、讲解和赛后复盘,一个顾客在店内的停留时间可能达到四十分钟以上。这段时间里,同行者可能在商场内其他店铺消费,体验者本人也可能在结束后产生餐饮或购物需求。因此商场在评估VR体验馆时,会特别关注其引流能力和与周边业态的互补性。
选址是决定体验馆生死的第一道关卡。层高是硬性条件,多数VR大空间方案需要四米以上的净高,部分支持多人自由行走的方案甚至要求更高。商场中庭周边、影院上方或顶层改造区域通常能满足层高要求,但这些位置的客流到达率差异很大。顶层影院区域的客流集中在观影前后,而中庭周边则能借助商场主动线获得更均匀的曝光。用电负荷同样关键,VR大空间设备加上空调、照明和备用电源,对商场的电力容量提出较高要求,改造费用需要在签约前明确承担方。消防规范更是一道不可逾越的红线,疏散通道宽度、防火分区和应急照明都必须符合当地要求,体验馆的隔断材料也需要达到相应阻燃等级。
空间改造的隐性成本常常超出预期。VR大空间体验馆需要铺设防滑地垫、安装防护围栏、布置定位基站和线缆桥架,如果商场地面不平整或原有装修需要拆除,费用会显著增加。隔音处理是另一个容易被忽略的环节,多人同时体验时的呼喊声和音效可能影响周边店铺,商场通常会要求体验馆做吸音和隔音处理,这笔预算需要在前期测算中留出余量。
动线设计直接影响转化率。体验馆的入口位置、等候区与体验区的分隔、收银台与换装区的顺序,都会影响顾客的决策路径。观察运营较好的门店可以发现,它们通常把体验区放在店铺深处,用等候区和展示区引导顾客逐步进入状态,而不是一进门就直面设备。等候区设置屏幕播放精彩片段或实时观战画面,能有效降低同行者的等待焦虑,也增加了二次消费的可能。
内容更新是维持复购率的核心。VR大空间体验馆的内容来源主要有三种:采购第三方内容、与内容团队联合开发、组建内部团队自制。采购模式启动快但同质化严重,联合开发可以借助外部专业能力但沟通成本较高,自制模式对团队要求最高但内容差异化和更新节奏最有保障。无论选择哪种方式,都需要建立稳定的内容评估和上线流程,避免出现设备闲置而内容跟不上的情况。
运营模式的选择取决于资源禀赋。自营模式下,运营方对品牌、定价和服务标准有完全控制权,利润空间也更大,但需要承担全部前期投入和运营风险。联营或加盟模式下,商场方或品牌方提供部分客流资源和本地运营支持,运营方的资金压力相对较小,但利润需要分成,服务标准也可能受到更多约束。判断哪种模式合适,关键看运营方是否具备持续的内容获取能力和本地化的运营团队。如果两者都欠缺,即便商场位置优越,体验馆也很难长期维持热度。
从行业观察的角度看,VR大空间体验馆进商场仍处于模式探索阶段。一些门店通过高频内容更新和社群运营建立了稳定客群,另一些则因为内容陈旧、服务粗糙而迅速冷清。商场方也在学习如何评估这类业态,从单纯看品牌知名度转向考察内容更新机制和运营团队背景。对于有意进入这一领域的从业者,理解商场的真实诉求、算清空间改造和内容更新的长期账、找到适合自身资源条件的运营模式,比追逐概念更重要。